매달 조금씩 모으는데 정부가 돈을 얹어 주는 적금이 있다면 한 번쯤 관심이 가시죠? 바로 청년미래적금 이야기예요. 1차 모집 때 신청을 놓쳐서 아쉬웠던 분들이 많았는데, 이번에 2차 가입 신청이 10월 7일부터 시작돼요. 정부기여금과 이자 비과세 혜택을 모두 더하면, 일반 과세 적금으로 따졌을 때 우대형 기준 최대 연 19.4% 수준의 효과를 볼 수 있다고 해요.
다만 신청 기간이 짧고, 첫 이틀은 홀짝제로 운영되기 때문에 미리 알아두지 않으면 헷갈리기 쉬워요. 이번 글에서는 누가 가입할 수 있는지, 기여금은 얼마나 붙는지, 언제 어떻게 신청하는지, 그리고 청년도약계좌를 갖고 있는 분들의 갈아타기 방법까지 차근차근 정리해 드릴게요.
청년미래적금, 어떤 제도인가요?
청년미래적금은 금융위원회와 서민금융진흥원이 운영하는 청년 자산 형성 지원 적금이에요. 청년이 매달 원하는 금액을 넣으면, 은행이 주는 이자와 별도로 정부가 납입액에 비례한 정부기여금을 더해 주는 구조예요. 여기에 이자소득에 세금을 매기지 않는 비과세 혜택까지 붙어요.
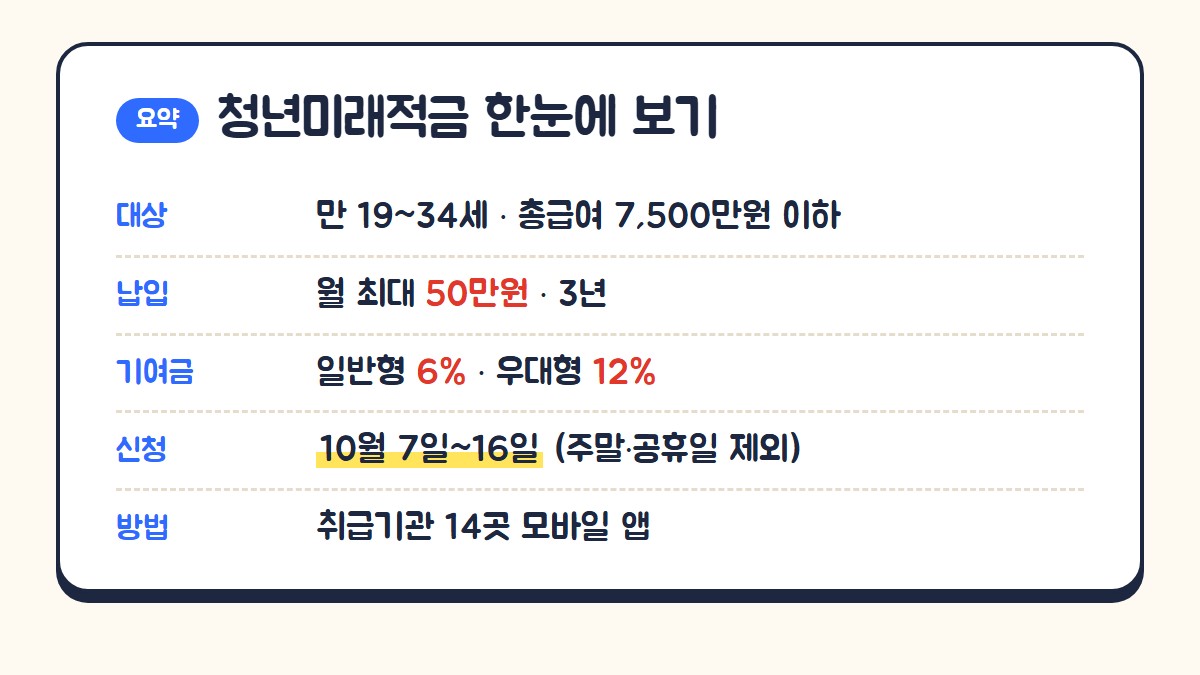
가입 기간은 3년이고, 매달 최대 50만 원까지 자유롭게 넣을 수 있어요. 정해진 금액을 꼬박꼬박 넣어야 하는 정기적금과 달리, 형편이 좋은 달에는 많이, 빠듯한 달에는 적게 넣을 수 있다는 점이 부담을 덜어 줘요.
이번 2차 모집에서는 달라진 점도 있어요. 신청자가 가입 유형을 직접 고르고, 사전심사 결과를 확인한 뒤 이의신청을 할 수 있는 절차가 새로 생겼어요. 또 기존 청년도약계좌 가입자에게 갈아탈 기회도 주어져요.
누가 받을 수 있나요?
가입하려면 나이, 개인 소득, 가구 소득 세 가지 조건을 모두 채워야 해요.
- 나이: 만 19~34세 청년이에요. 이번 신청에서는 1991년 11월 17일생부터 2007년 11월 27일생까지가 해당돼요. 군 복무를 했다면 복무 기간(최대 6년)만큼은 나이 계산에서 빼 줘요.
- 개인 소득: 직전 연도(2025년) 기준 총급여 7,500만 원 이하이거나, 연매출 3억 원 이하 소상공인이어야 해요.
- 가구 소득: 가구 중위소득 200% 이하여야 해요. 맞벌이 2인 가구라면 250% 이하까지 인정돼요.
한 가지 알아둘 점은, 총급여가 6,000만 원 초과~7,500만 원 이하인 분은 가입은 할 수 있지만 정부기여금은 받지 못하고 비과세 혜택만 받는다는 거예요. 본인이 어느 구간인지 먼저 확인해 보세요.
얼마를 받나요?
정부기여금은 가입 유형에 따라 두 가지로 나뉘어요. 중소기업 재직자·신규 취업자나 소상공인 가운데 요건을 갖춘 분은 우대형, 그 밖의 가입자는 일반형이에요.
| 구분 | 대상 | 정부기여금 | 연 수익률 효과(최대) |
|---|---|---|---|
| 일반형 | 우대형에 해당하지 않는 가입자 | 납입액의 6% | 약 14.4% |
| 우대형 | 중소기업 재직자·신규 취업자, 소상공인 중 요건 충족자 | 납입액의 12% | 약 19.4% |
| 기여금 미대상 | 총급여 6,000만 원 초과~7,500만 원 이하 | 없음 | 이자 비과세만 적용 |
표의 연 수익률은 정부기여금과 비과세 효과를 일반 과세 적금 금리로 바꿔서 계산한 최대치(단리 기준)예요. 실제로 받는 금액은 은행별 금리와 납입 금액, 유형 유지 여부에 따라 달라져요. 우대형의 세부 기준(급여·매출 기준 등)과 은행별 금리는 신청 전에 공식 안내에서 꼭 확인해 주세요.
신청·사용 기간
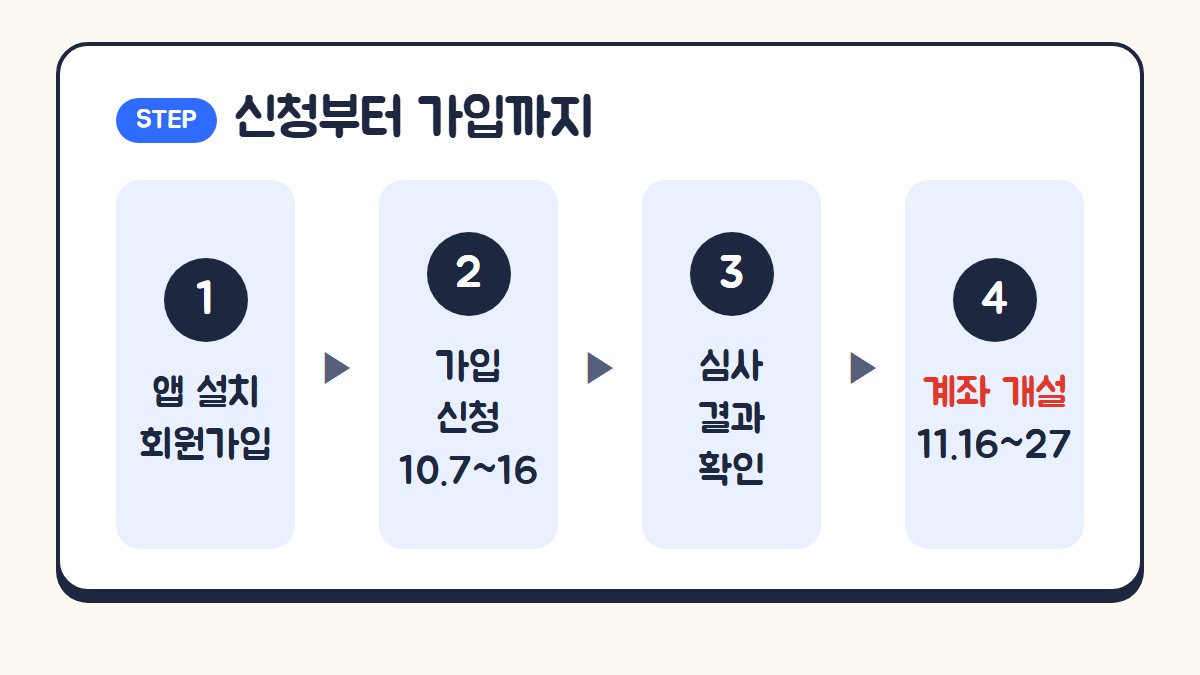
2차 가입은 신청 → 심사 → 계좌 개설 순서로 진행돼요. 일정을 달력에 표시해 두시면 좋아요.
- 가입 신청: 10월 7일~16일 (토·일·공휴일 제외)
- 10월 7일·8일: 출생연도 끝자리 기준 홀짝제
- 10월 12일~16일: 출생연도와 관계없이 누구나
- 사전심사 결과 안내: 10월 30일~11월 2일 (잠정)
- 이의신청: 11월 2일~5일 (잠정)
- 최종 결과 안내: 11월 12일~13일
- 계좌 개설: 11월 16일~27일
홀짝제 기간에 내가 어느 날 신청해야 하는지는 이용하는 은행 앱이나 공식 안내에서 한 번 더 확인해 주세요. 12일부터는 제한이 없으니, 날짜를 놓쳤다면 그때 신청하셔도 돼요.
신청 방법
신청은 은행 창구가 아니라 취급기관 모바일 앱에서 비대면으로 해요. 취급기관은 기업·농협·신한·우리·하나·국민·iM·부산·경남·광주·전북·수협·카카오뱅크·우정사업본부 등 14곳이에요.
- 이용할 은행 앱을 미리 설치하고 회원가입을 해 둬요.
- 신청 기간에 앱에서 청년미래적금 가입 신청을 하면서 가입 유형(일반소득자·중소기업 재직자·소상공인)을 직접 골라요.
- 10월 말~11월 초에 사전심사 결과를 확인하고, 결과가 다르다고 생각되면 기간 안에 이의신청을 해요.
- 11월 12~13일 최종 결과를 받은 뒤, 11월 16~27일 사이에 계좌를 개설하면 가입이 끝나요.
중소기업 재직자나 소상공인 유형으로 신청한다면 중소기업확인서나 소상공인확인서 같은 서류가 필요할 수 있으니, 미리 준비 방법을 알아 두면 좋아요.
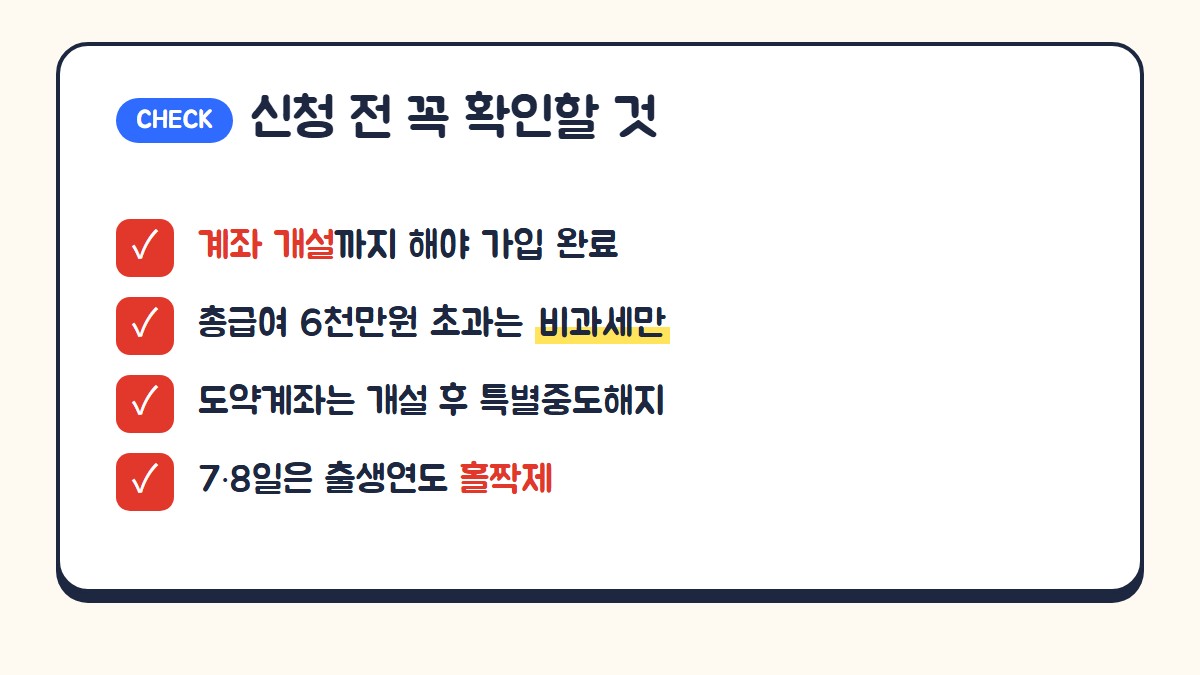
신청 전에 꼭 확인할 것
- 계좌 개설까지 해야 가입 완료예요. 심사를 통과해도 11월 16~27일에 계좌를 열지 않으면 가입되지 않아요.
- 총급여 6,000만 원 초과라면 정부기여금 없이 비과세 혜택만 받아요.
- 청년도약계좌 가입자는 미래적금 계좌를 연 뒤 도약계좌를 특별중도해지하는 순서를 지켜야 해요.
- 우대형으로 가입했다면 유형 요건을 계속 유지해야 하는지도 공식 안내에서 확인해 두세요.
자주 묻는 질문
Q. 청년도약계좌에 이미 가입했는데 갈아탈 수 있나요?
A. 네, 이번 2차 모집부터 갈아타기가 가능해요. 청년미래적금 가입 신청과 심사를 마치고 계좌를 개설한 다음, 기존 청년도약계좌를 청년미래적금 가입 목적의 특별중도해지로 신청하면 돼요. 순서가 바뀌지 않도록 주의해 주세요.
Q. 매달 50만 원을 꼭 넣어야 하나요?
A. 아니에요. 매달 50만 원 한도 안에서 자유롭게 넣을 수 있어요. 다만 정부기여금은 납입액에 비례하기 때문에 많이 넣을수록 기여금도 커져요.
Q. 소득은 어느 해 기준으로 보나요?
A. 직전 연도인 2025년 소득을 기준으로 심사해요.
Q. 심사 결과가 예상과 다르면 어떻게 하나요?
A. 이번 2차부터는 사전심사 결과를 받은 뒤 이의신청 기간(11월 2일~5일, 잠정)에 다시 판단해 달라고 요청할 수 있어요.
마무리
청년미래적금은 3년 동안 꾸준히 모으면 정부기여금과 비과세 혜택까지 챙길 수 있는 청년 전용 적금이에요. 2차 신청은 10월 7일부터 16일까지로 기간이 짧으니, 오늘 미리 은행 앱을 설치하고 본인 소득 구간과 가입 유형을 확인해 두세요. 궁금한 점은 금융위원회 청년정책과(02-2100-1684)나 이용하는 은행의 공식 안내를 통해 확인하시면 정확해요.
English
The Youth Future Savings account (Cheongnyeon Mirae Jeokgeum) is a savings program where the government adds money on top of what young people deposit. Round 2 applications open on October 7. Combining the government contribution with tax-free interest, the preferential type can be worth up to about 19.4% a year compared with a regular taxable savings account.
How does it work?
- Run by the Financial Services Commission and the Korea Inclusive Finance Agency.
- Term: 3 years. You can deposit any amount up to 500,000 won per month.
- The government adds a contribution in proportion to your deposits, and interest is tax-free.
- New in Round 2: you choose your own account type, can file an objection after the preliminary review, and existing Youth Leap Account (Cheongnyeon Doyak Gyejwa) holders can switch.
Who can join?
- Age: 19–34, born between November 17, 1991 and November 27, 2007. Military service time (up to 6 years) is excluded from the age calculation.
- Personal income: total 2025 salary of 75 million won or less, or a small business with annual sales of 300 million won or less.
- Household income: 200% or less of the median household income (250% for dual-income two-person households).
Those earning over 60 million and up to 75 million won can join but receive only the tax-free benefit, not the government contribution.
Government contribution
- General type: 6% of deposits, up to about 14.4% effective annual return.
- Preferential type (eligible SME employees, new hires, small business owners): 12% of deposits, up to about 19.4%.
These are maximum simple-interest equivalents; actual amounts depend on each bank’s rate and your deposits.
Key dates
- Application: October 7–16 (weekdays only). October 7–8 use an odd/even system based on birth year; October 12–16 are open to everyone.
- Preliminary results: October 30–November 2 (tentative); objections: November 2–5 (tentative).
- Final results: November 12–13. Account opening: November 16–27.
How to apply
- Install and register on one of 14 participating banks’ mobile apps (e.g., IBK, NongHyup, Shinhan, Woori, Hana, KB Kookmin, KakaoBank, Korea Post).
- Apply in the app during the application period and choose your type.
- Check the preliminary result and file an objection if needed.
- Open your account between November 16 and 27. Your enrollment is not complete until you do.
Youth Leap Account holders should open the new account first, then request a special early termination of the old one.
Eligibility may be limited to Korean nationals. Foreign residents should check with the official agency before applying.