서랍 속에 오래된 청약예금이나 청약부금, 청약저축 통장이 하나쯤 있으신가요? 예전에 부모님이 만들어 주셨거나 오래전에 가입해 두고 잊고 지낸 분들이 꽤 많아요. 이런 통장은 청약할 수 있는 주택 유형이 정해져 있어서, 막상 청약하려고 보면 제약이 많았어요.
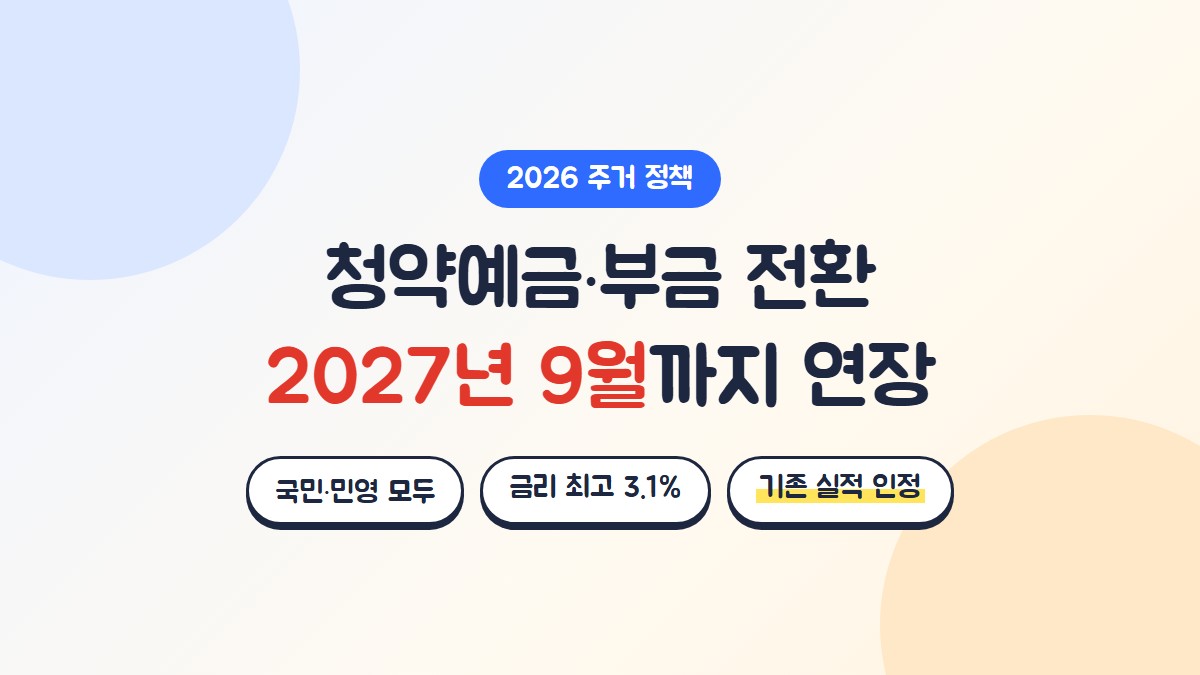
그래서 정부는 이 통장들을 국민주택과 민영주택 모두에 청약할 수 있는 주택청약종합저축으로 바꿀 수 있는 전환 제도를 운영하고 있어요. 원래 올해 9월 말까지였던 전환 기한이 2027년 9월 30일까지 1년 연장됐고, 전환하자마자 최고 금리를 받을 수 있도록 조건도 좋아졌어요. 무엇이 바뀌었는지 차근차근 정리해 볼게요.
청약통장 전환 제도, 어떤 제도인가요?
예전 청약통장은 종류마다 청약할 수 있는 주택이 달랐어요. 청약예금과 청약부금은 민영주택, 청약저축은 국민주택 위주로 쓸 수 있었죠. 반면 지금의 주택청약종합저축은 국민주택과 민영주택 모두에 청약할 수 있는 통장이에요.
전환 제도는 옛날 통장을 가진 분들이 기존 실적을 살리면서 종합저축으로 갈아탈 수 있게 해 주는 제도예요. 2024년 10월부터 시행됐고, 이번에 기한이 한 번 더 늘어났어요.
누가 전환할 수 있나요?
- 청약예금 가입자
- 청약부금 가입자
- 청약저축 가입자
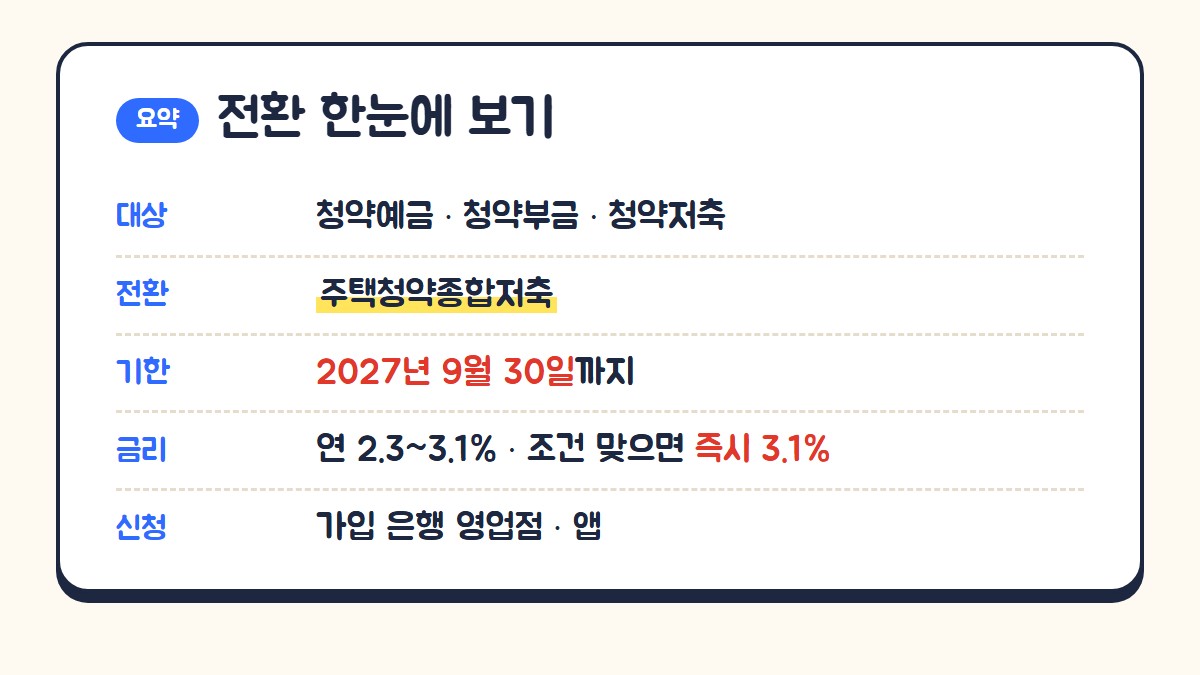
이 세 가지 통장 중 하나를 갖고 있다면 전환 대상이에요. 내 통장이 어떤 종류인지 헷갈린다면 통장을 만든 은행 앱이나 영업점에서 확인할 수 있어요.
전환하면 무엇이 좋아지나요?
전환했을 때 달라지는 점을 표로 정리했어요.
| 구분 | 전환 전 (예·부금·저축) | 전환 후 (종합저축) |
|---|---|---|
| 청약 가능 주택 | 통장 종류에 따라 한 가지 유형 위주 | 국민주택·민영주택 모두 |
| 기존 가입기간·납입실적 | – | 원래 청약할 수 있던 유형에는 그대로 인정 |
| 새로 생긴 청약 유형 | 청약 불가 | 전환한 뒤의 가입기간·납입실적부터 반영 |
| 금리 | – | 연 2.3~3.1% (2년 이상이면 최고 3.1%) |
이번 연장에서 가장 반가운 변화는 금리예요. 예전에는 종합저축으로 전환한 뒤 2년이 지나야 최고 금리를 받을 수 있었어요. 앞으로는 종전 통장의 가입기간도 합쳐서 계산하기 때문에, 합쳐서 2년 이상이면 전환하자마자 연 3.1%를 적용받을 수 있어요.
신청·전환 기간
- 제도 시행: 2024년 10월부터
- 전환 기한: 2027년 9월 30일까지 (원래 2026년 9월 30일에서 1년 연장)
기한이 넉넉해 보이지만, 청약 계획이 있다면 미리 전환해 두는 편이 좋아요. 새로 청약할 수 있게 되는 주택 유형은 전환한 뒤부터 가입기간이 쌓이기 때문이에요.
전환 방법
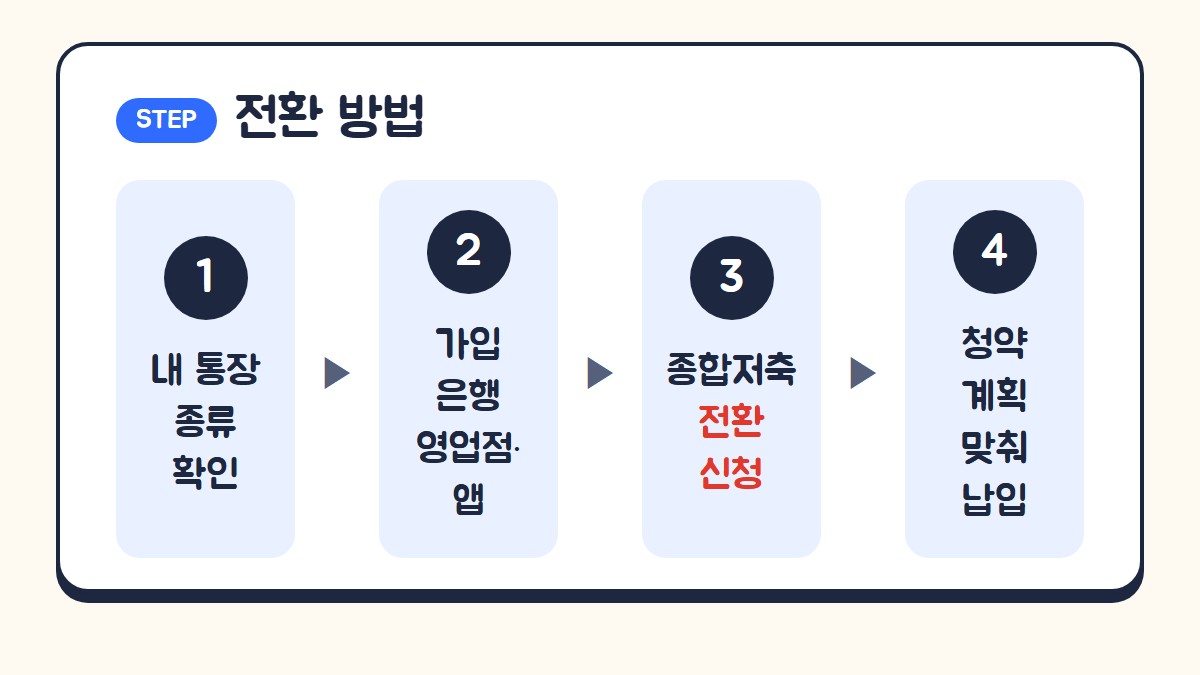
- 내 통장이 청약예금·부금·저축 중 어떤 것인지, 어느 은행에 있는지 확인해요.
- 처음 가입한 은행의 영업점을 방문하거나 모바일 앱에서 종합저축 전환을 신청해요.
- 청약예금·부금 가입자는 국민·신한·우리·하나·농협 등 주택도시기금 수탁은행 9곳 가운데 원하는 곳을 골라 전환할 수도 있어요.
- 전환이 끝나면 앞으로 청약할 계획에 맞춰 매달 납입을 이어가면 돼요.
은행마다 앱 메뉴 이름이나 준비물이 조금씩 다를 수 있으니, 방문 전에 해당 은행 고객센터나 앱 안내를 한 번 확인해 보세요.
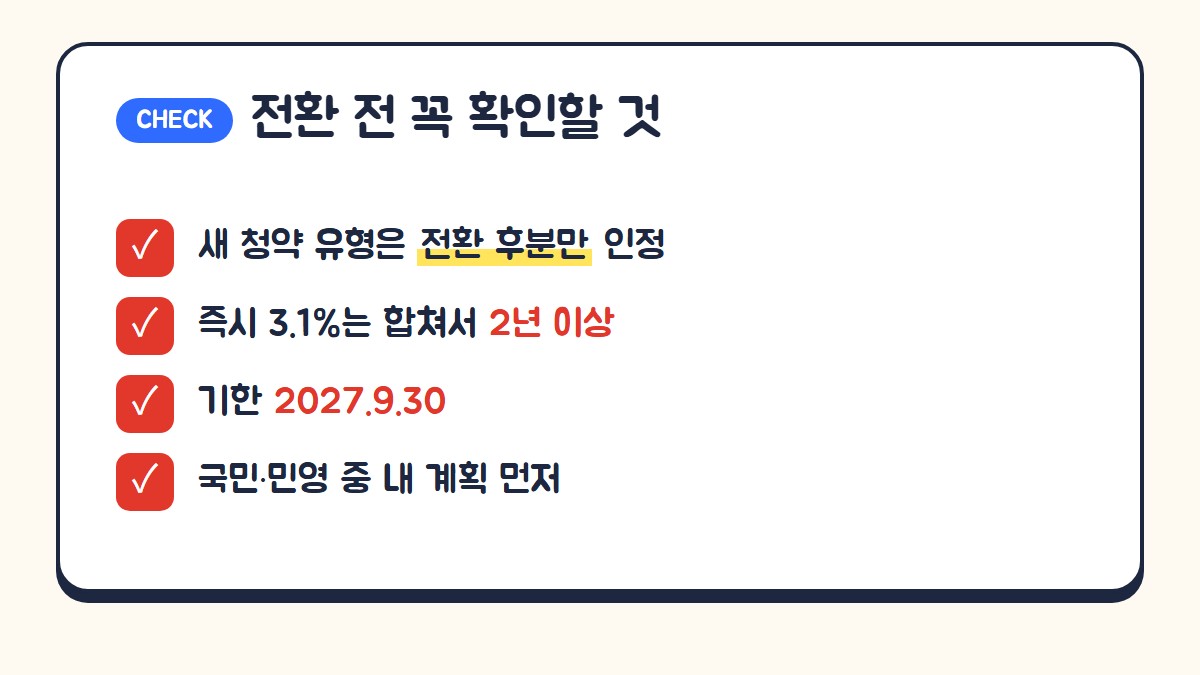
전환 전에 꼭 확인할 것
- 새로 생기는 청약 유형은 전환 이후분만 인정돼요. 예를 들어 청약저축(국민주택용)을 전환하면 민영주택 청약에는 전환 뒤의 기간과 실적부터 쌓여요.
- 즉시 최고 금리는 종전 통장 기간을 합쳐 2년 이상일 때 적용돼요.
- 기한은 2027년 9월 30일까지예요. 기한이 지나면 전환 기회가 없어질 수 있어요.
- 내가 앞으로 청약하려는 주택이 국민주택인지 민영주택인지 먼저 정해 두면, 전환이 나에게 유리한지 판단하기 쉬워요.
자주 묻는 질문
Q. 전환하면 예전에 넣은 돈과 기간이 사라지나요?
A. 아니에요. 원래 그 통장으로 청약할 수 있었던 주택 유형에 대해서는 기존 가입기간과 납입실적이 그대로 인정돼요. 새로 청약할 수 있게 된 유형만 전환 이후부터 계산돼요.
Q. 전환하면 바로 금리가 올라가나요?
A. 종전 통장의 가입기간을 합쳐 2년 이상이라면 전환 즉시 최고 금리인 연 3.1%를 받을 수 있어요. 예전에는 전환 후 2년을 기다려야 했는데, 이번에 조건이 바뀌었어요.
Q. 은행에 꼭 가야 하나요?
A. 처음 가입한 은행의 영업점뿐 아니라 모바일 앱으로도 신청할 수 있어요. 은행별로 앱 지원 여부가 다를 수 있으니 미리 확인해 보세요.
마무리
오래된 청약예금·부금·저축 통장을 갖고 있다면, 이번 연장은 통장을 다시 살릴 좋은 기회예요. 전환하면 국민주택과 민영주택 모두에 청약할 수 있고, 조건이 맞으면 전환하자마자 연 3.1% 금리도 받을 수 있어요. 기한은 2027년 9월 30일까지이니, 청약 계획이 있다면 너무 미루지 말고 가입한 은행 앱부터 확인해 보세요.