예전에 쓰던 은행 통장, 취직하면서 만든 증권 계좌, 가입만 해 놓고 잊어버린 보험까지 떠올려 보면 “내 이름으로 된 계좌가 정확히 몇 개지?” 하고 막막할 때가 있어요. 정부와 금융당국은 이렇게 잊힌 금융자산을 소비자가 직접 찾을 수 있도록 ‘계좌통합관리서비스’를 안내하고 있어요. 정책브리핑 보도에 따르면 금융회사에 남아 있는 잠자는 예금·보험·증권 자산이 약 1조 5천억 원 규모라고 해요.
이 글에서는 계좌통합관리서비스(앱 이름은 어카운트인포)가 무엇인지, 무엇을 조회할 수 있는지, 처음 이용할 때 필요한 준비물과 순서, 그리고 조회하다가 실수하기 쉬운 점을 차근차근 정리했어요. 알 수 없는 부분은 “확인되지 않았다”고 솔직하게 적었으니, 마지막에 공식 사이트로 한 번 더 확인해 주세요.
계좌통합관리서비스, 어떤 서비스인가요?
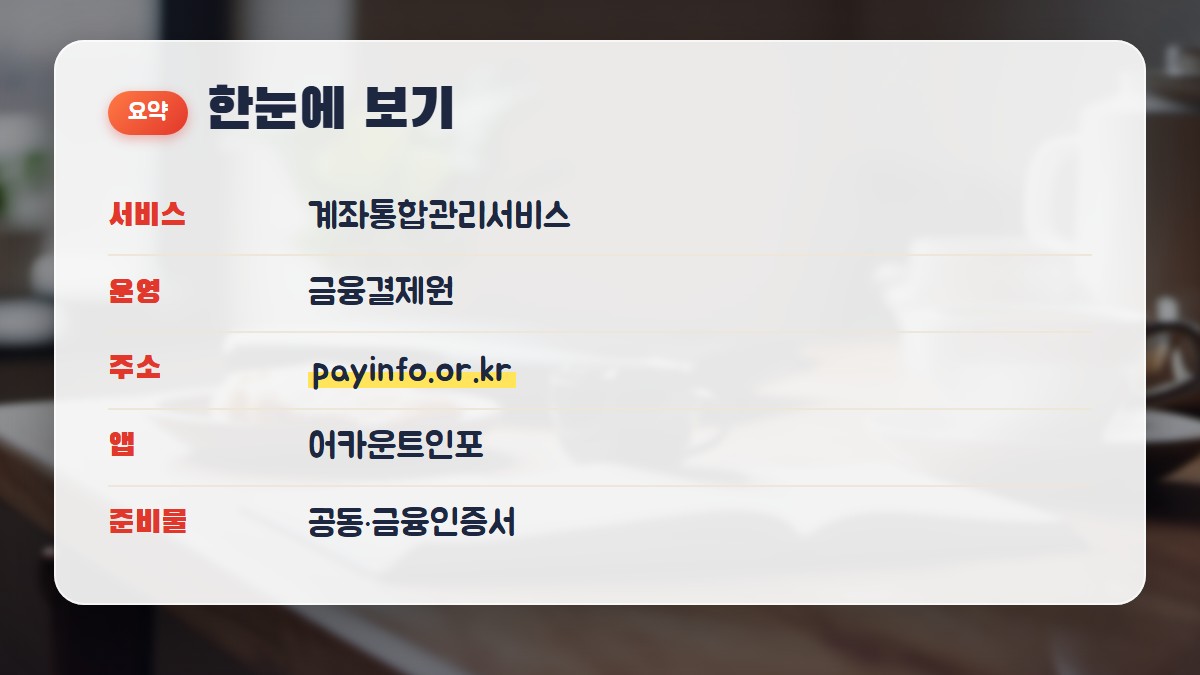
계좌통합관리서비스는 금융결제원이 운영하는 공공 성격의 조회 서비스예요. 여러 은행과 금융회사에 흩어진 내 계좌 정보를 한곳에서 모아 볼 수 있게 해 주고, 쓰지 않는 계좌를 정리하는 데도 도움을 줘요. 인터넷 주소는 payinfo.or.kr이고, 스마트폰에서는 ‘어카운트인포’라는 앱으로 이용할 수 있어요.
서비스 화면은 크게 은행권, 제2금융권, 증권사, 휴면예금·보험금 같은 범주로 나뉘어 보여요. 계좌를 하나하나 찾아 다니지 않아도, 내 이름으로 열려 있는 계좌의 목록과 잔액을 훑어볼 수 있다는 점이 가장 큰 장점이에요. 계좌를 해지하면서 남은 잔액을 내 다른 계좌로 옮기는 신청도 이 서비스 안에서 할 수 있다고 알려져 있어요.
2026년부터는 금융회사가 휴면 자산을 얼마나 주인에게 돌려줬는지, 아직 남아 있는 금액이 얼마인지를 매년 업권별 협회나 중앙회 누리집에 공시해야 해요. 금융회사가 잠자는 자산을 더 적극적으로 돌려주도록 하는 장치이고, 소비자는 그 공시와 별개로 직접 조회할 수 있어요.
무엇을 찾아볼 수 있나요?
조회 대상을 표로 정리하면 아래와 같아요. 서비스 화면의 구성과 안내 자료를 바탕으로 정리했고, 세부 범위는 금융회사나 시점에 따라 조금 다를 수 있어요.
| 구분 | 무엇을 확인하나요 | 알아둘 점 |
|---|---|---|
| 은행권 계좌 | 입출금·예적금 계좌 목록과 잔액 | 안 쓰는 계좌는 정리를 고려해요 |
| 제2금융권 | 저축은행·상호금융 등 계좌 | 금융회사별로 표시 범위가 달라요 |
| 증권사 계좌 | 증권 계좌 보유 현황과 휴면 여부 | 큰 금액이나 주식이 있으면 증권사에 직접 문의해야 해요 |
| 휴면예금·보험금 | 오래 찾아가지 않은 예금과 보험금 | 본인 인증 후 조회해요 |
특히 증권 계좌는 기준이 따로 있어요. 금융 정보 매체의 설명에 따르면 1년 이상 거래가 없고 잔고가 50만 원 이하인 계좌를 휴면 계좌로 보고, 그런 잔고는 일정 기간이 지나면 한국예탁결제원으로 옮겨져요. 오랜 기간 찾아가지 않으면 결국 국가에 귀속될 수 있다는 설명도 있어요. 다만 이 기준은 제도 변경에 따라 달라질 수 있으니, 정확한 금액과 기간은 공식 사이트에서 한 번 더 확인해 주세요.
누가 이용할 수 있나요?
기본적으로 본인 명의의 인증서와 휴대전화가 있는 성인이 이용해요. 여기서 헷갈리기 쉬운 부분이 몇 가지 있어요.
- 미성년자: 안내 자료에 따르면 미성년자는 이용이 제한돼요. 자녀 명의의 자산이 궁금하면 금융회사에 가족관계 서류를 갖춰 문의하는 방법을 알아봐야 해요.
- 해외 체류자: 해외에 머무는 분은 이용이 어렵다고 안내돼 있어요. 국내 인증 수단이 필요하기 때문이에요.
- 외국인: 국내에 거주하는 외국인이 같은 방식으로 이용할 수 있는지는 이번 조사에서 명확히 확인되지 않았어요. 인증서 발급 여부에 따라 달라질 수 있으니 금융결제원이나 거래 은행에 먼저 물어보세요.
처음 이용하는 방법
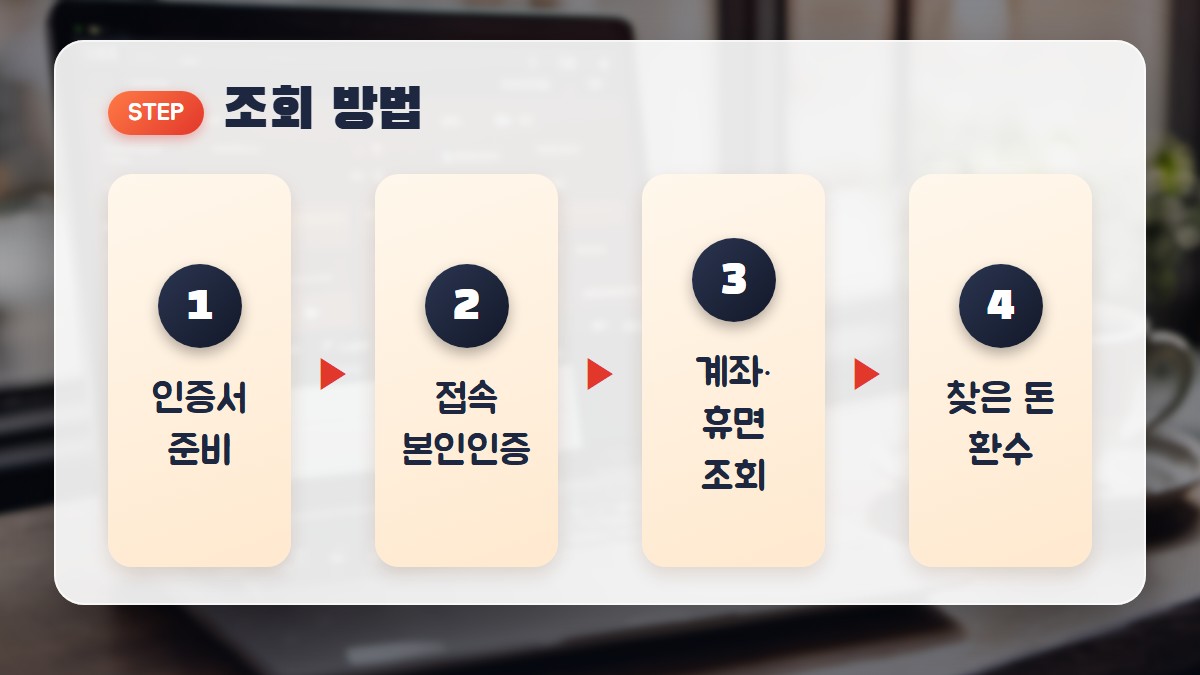
처음 가입할 때는 본인 확인 절차가 두 겹이에요. 공동인증서 또는 금융인증서로 본인 여부를 확인하고, 이어서 휴대폰 인증을 해요. 그래서 접속하기 전에 인증서를 미리 준비해 두는 것이 가장 중요해요.
- 은행 앱이나 인증 기관에서 공동인증서 또는 금융인증서를 발급받아요. 이미 갖고 있다면 유효기간만 확인해요.
- payinfo.or.kr에 직접 주소를 입력해 접속하거나, 스마트폰에 ‘어카운트인포’ 앱을 설치해요. 검색 결과 광고를 누르기보다 주소를 직접 입력하는 편이 안전해요.
- 이용 약관에 동의하고, 인증서로 본인 확인을 해요. 필요하면 주민등록번호 입력과 보안 문자 입력 절차를 거쳐요.
- 본인 명의 휴대폰으로 인증 번호를 받아 입력해요. 이때 휴대폰은 은행에 등록한 번호와 일치해야 해요.
- 로그인한 뒤 은행권, 증권사, 휴면예금·보험금 메뉴를 차례로 열어 내 계좌와 남은 자산을 확인해요.
- 쓰지 않는 계좌를 발견하면 해지와 잔액 이전을 신청하거나, 해당 금융회사에 직접 문의해요.
찾은 뒤에는 어떻게 하나요?
조회만으로 돈이 저절로 들어오는 것은 아니에요. 휴면 계좌나 휴면예금을 발견했다면 크게 세 갈래로 나뉘어요. 첫째, 서비스 안에서 해지와 잔고 이전을 신청할 수 있는 계좌는 안내에 따라 진행해요. 둘째, 잔액이 크거나 주식이 들어 있는 증권 계좌는 증권사에 직접 연락해야 해요. 안내 자료에 따르면 잔고가 100만 원을 넘거나 주식이 있으면 이 서비스에서 바로 처리되지 않아요. 셋째, 이미 한국예탁결제원이나 국가로 넘어간 금액은 해당 기관의 절차를 따라야 하고, 절차가 더 복잡해질 수 있어요.
또 한 가지, 계좌 이체나 인출은 은행 영업시간 안에서만 가능한 경우가 있다고 해요. 급하게 처리해야 한다면 평일 낮 시간에 진행하는 것이 좋아요. 연세가 있는 부모님을 대신 도와 드릴 때는 인증서 발급이 먼저 필요하다는 점을 기억해 주세요.
조회할 때 꼭 확인할 것
요즘은 개인정보 유출 이후 금융 사기가 늘면서, 이런 조회 서비스를 흉내 낸 가짜 사이트와 문자도 같이 늘었어요. 아래 점검표만 지켜도 위험을 크게 줄일 수 있어요.
- 공식 주소 payinfo.or.kr 또는 공식 앱 어카운트인포만 이용하세요.
- “숨은 돈이 있으니 지금 확인하세요” 같은 문자 속 링크는 누르지 마세요. 공식 서비스는 문자 링크로 인증서나 비밀번호를 요구하지 않아요.
- 어떤 경우에도 계좌 비밀번호, OTP 번호, 인증서 비밀번호를 타인에게 알려 주지 마세요.
- 수수료를 먼저 내라거나 대행을 해 주겠다는 연락은 의심하세요. 서비스 자체는 무료로 안내되고 있어요.
- 조회 후 쓰지 않는 계좌는 정리해 두면 앞으로 잔액을 놓치거나 도용될 위험이 줄어들어요.
개인정보 유출 뒤 사기를 막는 방법은 따로 정리해 두었어요. 함께 보면 좋은 글: 개인정보 유출 2차 피해 막는 법, 안심차단 3종·파인 등록 방법
자주 묻는 질문
Q. 이 서비스는 무료인가요?
A. 계좌 조회 자체는 무료로 안내되고 있어요. 다만 일부 부가 기능에는 금융회사별 수수료 규정이 있을 수 있으니, 이용 전에 화면 안내를 읽어 보세요. 돈을 먼저 보내라는 요구는 사기일 가능성이 커요.
Q. 조회하면 신용점수가 떨어지나요?
A. 이번 조사에서 신용점수와의 관계는 확인되지 않았어요. 정확한 내용은 금융결제원 안내를 확인해 주세요.
Q. 휴면 계좌에 있던 돈은 언제까지 찾을 수 있나요?
A. 자산 종류와 금융회사 기준에 따라 달라요. 증권 계좌의 경우 일정 기간 뒤 한국예탁결제원으로 넘어가고, 오랜 기간이 지나면 국가로 귀속될 수 있다고 안내돼요. 그래서 발견했다면 미루지 말고 빨리 신청하는 것이 좋아요.
Q. 부모님 계좌도 대신 조회할 수 있나요?
A. 이 서비스는 본인 명의 인증을 기본으로 해요. 가족 대신 조회하는 방법은 이번 자료에서 확인되지 않았으니, 해당 금융회사에 필요한 서류를 문의해 주세요.
Q. 앱과 웹사이트 중 무엇이 더 편한가요?
A. 스마트폰 인증서가 이미 있다면 앱이 간편해요. 컴퓨터 인증서를 쓴다면 웹사이트가 편하고요. 기능은 비슷하게 안내돼 있어요.
마무리
정리하면, 내 금융자산을 한곳에서 점검하는 가장 쉬운 방법은 인증서를 준비한 뒤 계좌통합관리서비스에 접속해 은행·증권·휴면예금·보험금 항목을 차례로 확인하는 거예요. 큰 금액이나 주식이 얽힌 경우에는 금융회사에 직접 문의하고, 가짜 사이트와 문자 링크는 피하세요. 이 글의 일부 기준은 시간이 지나면 바뀔 수 있으니 최종 내용은 공식 사이트에서 확인해 주세요.
English
Many people in Korea have bank accounts they have forgotten: an old savings book from a first job, a small brokerage account, or an insurance policy that was never closed. The government’s policy briefing points to the Account Integrated Management Service as the place to look. According to the briefing, dormant deposits, insurance and securities sitting in financial companies add up to roughly 1.5 trillion won.
What is the service?
The service is run by the Korea Financial Telecommunications and Clearings Institute and is available at payinfo.or.kr. On a smartphone it is called “AccountInfo” (어카운트인포). It shows your accounts in groups: banks, second-tier lenders, securities firms, and dormant deposits and insurance money. It can also help you close unused accounts and move small remaining balances to an account you choose.
What do you need?
- A public certificate or a financial certificate issued in your own name.
- A mobile phone registered in your name, used for a second verification step.
- Your resident registration number and a security-image code entered during sign-up.
Step by step
- Prepare your certificate through a bank app or a certification agency.
- Type payinfo.or.kr directly into your browser or install the AccountInfo app. Avoid links in text messages.
- Agree to the terms and verify your identity with the certificate, then with your phone.
- Open the categories for banks, securities and dormant money, and review what is listed.
- For small leftover balances, follow the on-screen request to close and transfer. For larger balances or accounts holding shares, contact the securities firm directly.
Who may not be able to use it?
Guidance says minors and people living abroad cannot use the service. Eligibility may be limited to Korean nationals. Foreign residents should check with the official agency before applying, because it was not confirmed whether certificates for foreign residents work in the same way.
Safety tips
Fake websites and phishing texts often copy services like this. Never share passwords, one-time codes or certificate passwords, and ignore anyone who asks for a fee before helping you recover money. Always check the details on the official site before acting, since rules for dormant accounts can change.